Ryzyko kursowe w skupie katalizatorów to strata, którą punkt skupu ponosi, gdy notowania platyny, palladu lub rodu spadną między ustaleniem ceny dla dostawcy a rozliczeniem partii z hutą. Marża jest buforem na ten ruch. Gdy bufor jest mniejszy niż spadek, różnicę pokrywa zysk punktu, a przy dużej partii także jego kapitał obrotowy.
Poniższy tekst pokazuje, jak to ryzyko policzyć, jak je przenieść na dostawcę przez mechanizmy cenowe i które formy rozliczenia z rafinerią je zmniejszają. Przykłady korzystają z założeń z artykułu o wzorze na wycenę katalizatora i są modelem, nie danymi z wdrożeń.
Zmienność rynku PGM i rentowność skupu nieselektywnego
Skup nieselektywny to zakup partii według typu katalizatora z katalogu, bez indywidualnej analizy każdej sztuki. Cena jest wtedy funkcją notowania z chwili wyceny, a rozliczenie z hutą następuje po transporcie, mieleniu i analizie. Cały ten czas punkt skupu trzyma pozycję w metalu, której nie zabezpieczył.
Skala ruchów jest duża. Johnson Matthey opisuje w raporcie rynkowym z maja 2022 roku, że cena rodu wielokrotnie skakała do okolic 30 000 USD za uncję po przerwach w pracy zakładów przerobu w 2020 roku, a pallad osiągnął historyczny rekord powyżej 3 300 USD w marcu 2022 roku (PGM Market Report, maj 2022). Z kolei World Platinum Investment Council w kwartalniku z maja 2026 roku prognozuje deficyt rynku platyny w 2026 roku na 297 tys. uncji i wzrost podaży z recyklingu o 9% do 1,826 mln uncji, co oznacza więcej materiału z recyklingu na rynku (Platinum Quarterly Q1 2026).
Wpływ ruchu ceny na wynik jednej partii liczy się liniowo. Strata z jednego metalu na kilogramie monolitu wynosi:
ΔW_i = o_i × (ΔC_i / 31,104) / (K + N_i)gdzie o_i to zawartość odzyskiwana w g/kg, ΔC_i zmiana notowania w USD za uncję, a K + N_i kurs z narzutem. W przykładzie z artykułu o wycenie spadek palladu o 10% (z 1 000 do 900 USD za uncję) obniża cenę elementu o 7,40 EUR. W przeliczeniu na kilogram to 4,93 EUR (wzór daje 5,03 EUR, a niższe odsetki od mniejszej wartości metalu zmniejszają stratę o 0,10 EUR), a globalna marża w przykładzie wynosi 4,00 EUR/kg. Dla partii 1 000 kg spadek palladu o 10% kosztuje ok. 4 930 EUR przy marży 4 000 EUR, czyli zjada całą marżę i jeszcze część kapitału.
Rod odgrywa tu rolę podobną jak w wycenie: ma niewielką masę, a duży udział w wartości, więc jego ruch cenowy waży więcej, niż sugeruje zawartość. Z tego powodu bufor ustawia się osobno dla każdego metalu.
Redukcja i narzut jako bufor ryzyka
Praktyczny sposób na zabezpieczenie marży to obniżenie ceny każdego metalu o kwotę ustaloną z góry (redukcję) i podniesienie kursu przeliczeniowego o stały narzut. Obie wartości odejmują ryzyko od ceny płaconej dostawcy, zanim jeszcze marża zostanie naliczona.
Wielkość bufora można oprzeć na zmienności ceny w oknie ekspozycji, czyli w czasie od wyceny do rozliczenia z hutą:
B% = z × σ_d × √t
R_i = C_i × B%
gdzie z to współczynnik poziomu ufności (1,645 dla 95% w jedną stronę), σ_d dzienna zmienność ceny wyrażona jako odchylenie standardowe zmian procentowych, a t liczba dni ekspozycji. Dobór σ_d wymaga danych historycznych z notowań, a wartość użyta poniżej jest założeniem do ilustracji. Przy σ_d = 2% i t = 5 dni bufor wynosi 1,645 × 2% × √5 = 7,36%. Dla palladu notowanego po 1 000 USD to redukcja ok. 74 USD za uncję, dla rodu po 5 000 USD ok. 370 USD. Redukcja platyny i palladu z przykładu wyceny wynosiła 5 USD (0,5%), więc taki bufor jest dla nich kilkanaście razy większy.
Koszt bufora widać w cenie: przy redukcjach 74, 74 i 370 USD cena elementu z przykładu spada ze 132,72 do 123,85 EUR, czyli o 8,87 EUR (6,7%). Zabezpieczenie ma więc cenę: niższa oferta dla dostawcy oznacza mniej sztuk na przyjęciu. Dlatego bufor skraca się przez skrócenie okna ekspozycji, a nie tylko przez podniesienie redukcji. Czas ważności ceny w aplikacji mobilnej (cztery godziny) i częste przeliczanie ceny po każdym nowym fixingu działają w tym samym kierunku.
Do bufora kursowego dochodzi koszt kapitału. W modelu odsetki od wartości metali liczy się osobno dla każdego metalu według wzoru wartość × stopa / 360 × liczba dni. W przykładzie jest to 3,60 EUR na kilogram, więcej niż rafinacja (1,10 EUR/kg), więc przy długim okresie rozliczenia z hutą odsetki stają się głównym kosztem przerobu.
Formy rozliczeń z dostawcami i z hutą
Rozliczenie można zbudować na dwa sposoby, które dzielą ryzyko cenowe inaczej.
- Natychmiastowa płatność (instant payment). Punkt skupu płaci dostawcy w chwili przyjęcia, według ceny z fixingu i parametrów z katalogu. Ryzyko cenowe i kapitałowe do czasu rozliczenia z hutą ponosi punkt skupu. Zaletą jest prosty proces, a wadą zamrożenie gotówki oraz konieczność wbudowania w cenę bufora i odsetek. Dyskonto za natychmiastową płatność odpowiada w modelu kosztowi kapitału.
- Przetwarzanie usługowe (toll refining). Właściciel surowca nie sprzedaje go, tylko zleca przerób obejmujący mielenie i rafinację, z analizą partii. Rafineria pobiera opłatę, a rozliczenie opiera się na ilości metalu faktycznie odzyskanego z partii, nie na szacunku z katalogu. Zalety: eliminuje błąd szacunku zawartości, bo płaci się za metal oznaczony analizą, a nie za zawartość typową dla katalogu. Wady: dłuższy czas do uzyskania gotówki i konieczność utrzymania własnego kapitału w tym okresie. Warunki (okno cenowe, opłaty, termin) określa umowa z rafinerią, więc różnią się między dostawcami usług.
| Cecha | Natychmiastowa płatność | Toll refining |
|---|---|---|
| Kto ponosi ryzyko ceny do rozliczenia | punkt skupu | właściciel surowca |
| Podstawa rozliczenia z hutą | zawartość z katalogu i analiza partii | metal odzyskany i oznaczony analizą |
| Dostęp do gotówki | od razu przy przyjęciu | po zakończeniu przerobu i rozliczeniu |
| Główny koszt | bufor cenowy i odsetki | opłata za przerób |
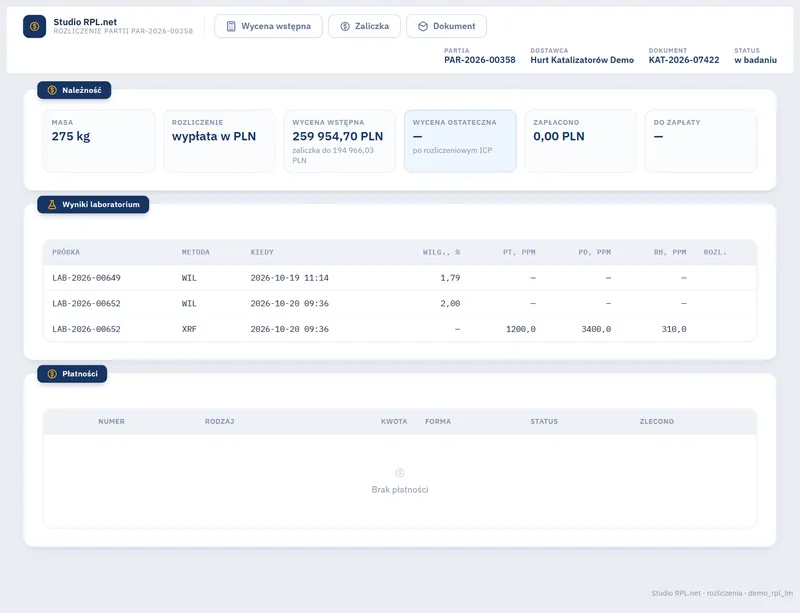
Jak ten wybór wygląda w Studio RPL.net. Dostawca wagowy lub usługowy wybiera przy skupie wypłatę w walucie albo rozliczenie na konto metali. Po wyniku XRF zakład może wypłacić zaliczkę do 75 procent wyceny wstępnej (wartość parametru), a po wyniku ICP program liczy wycenę ostateczną i rozlicza różnicę dopłatą albo zwrotem nadpłaty. Skrócenie okna między wyceną a rozliczeniem, o którym mowa wyżej, to w praktyce szybkie badanie próbki i wycena ostateczna zaraz po wyniku ICP.
Konto metali w rafinerii
Konto metali (metal account) to rozwiązanie, w którym rafineria po rozliczeniu partii zapisuje na koncie właściciela ilość odzyskanych metali w uncjach, a właściciel sprzedaje ją w wybranym przez siebie momencie rynkowym. Zamiast otrzymać pieniądze po cenie z dnia rozliczenia, zachowuje fizyczny metal i decyduje o chwili sprzedaży lub zabezpieczenia.
Mechanizm przesuwa decyzję o cenie z punktu skupu do właściciela konta. Jest przydatne, gdy firma chce oddzielić moment przerobu od momentu sprzedaży metalu. Ma też ryzyko: pozycja w metalu pozostaje niezabezpieczona do chwili sprzedaży, a rafineria może pobierać opłaty za prowadzenie konta i ograniczać okno, w którym metal można trzymać. Konto metali zakłada się, gdy firma ma przepływy, które pozwalają przetrwać niekorzystny ruch, oraz zasady zarządzania pozycją, np. limit ekspozycji w uncjach.
Ekspozycję przelicza się na uncje. Dla 1 000 kg monolitu z przykładu odzyskiwane metale to 27,87 uncji platyny, 55,88 uncji palladu i 5,69 uncji rodu (zawartości po odzysku 0,867, 1,738 i 0,177 g/kg pomnożone przez 1 000 kg i podzielone przez 31,104). Tyle uncji trzeba zabezpieczyć, jeśli chce się zamknąć ryzyko cenowe sprzedażą terminową.
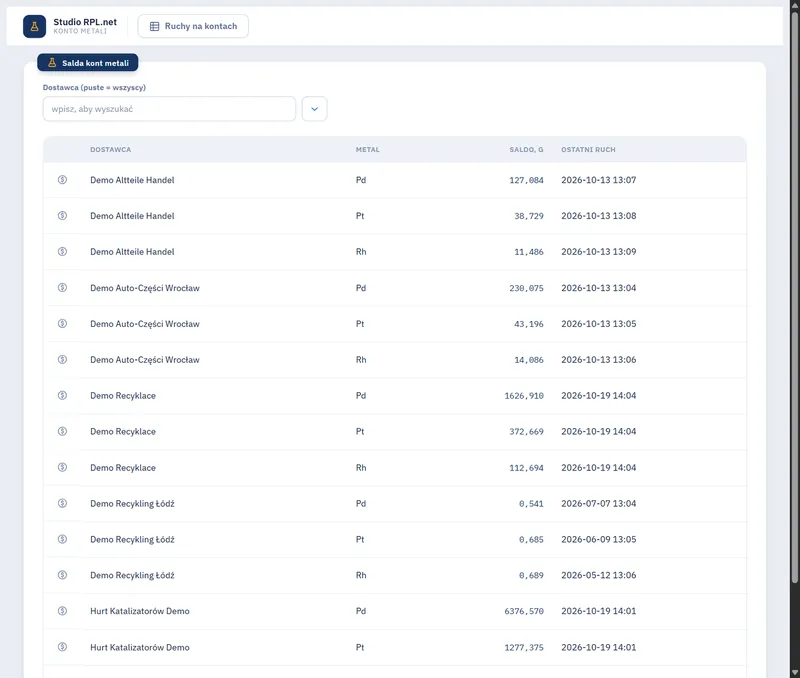
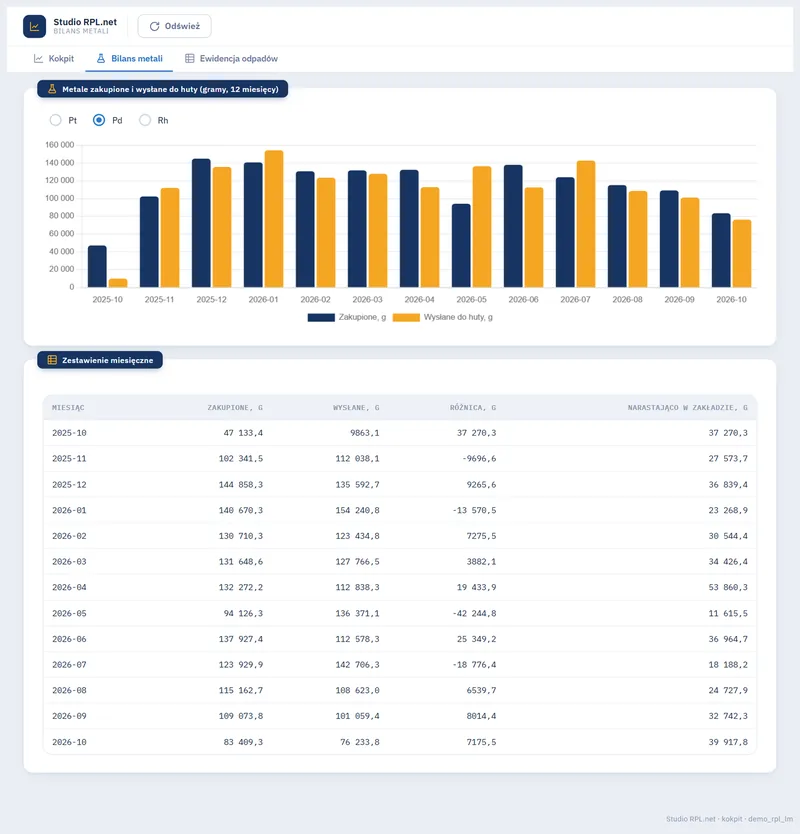
Konto metali dostawców w Studio RPL.net. Ta sama zasada działa po stronie zakładu wobec jego dostawców hurtowych. Program prowadzi dla każdego dostawcy saldo gramów platyny, palladu i rodu, dopisuje je po wycenie ostatecznej partii i pozwala sprzedać gramy z konta po bieżącym notowaniu, z wybraną formą płatności. Dla firmy to zobowiązanie wyrażone w gramach, które zmienia wartość razem z notowaniem, dlatego saldo kont warto czytać razem z ekranem Bilans metali. Opis ekranu: konto metali.
Kontroling marży w Studio RPL.net
Silnik cen w Studio RPL.net realizuje bufor i marżę w parametrach administratora. Dla każdego metalu ustawia się redukcję ceny w USD za uncję i narzut na kurs, a dla całej wyceny globalną marżę w EUR za kilogram oraz stopę i okres oprocentowania. Wszystkie te wartości wchodzą do kalkulacji ceny, więc zmiana bufora zmienia ceny katalogu przy następnym przeliczeniu.

System zapisuje każdy fixing notowań w bazie z datą i strefą czasową. Co godzinę sprawdza, czy ukazał się nowy fixing, a po jego wykryciu pobiera kurs EUR/USD i przelicza ceny katalizatorów. Dzięki temu okno ekspozycji w skupie opartym na katalogu ogranicza się do czasu między fixingami. Gdy wynik kalkulacji jest ujemny, cena katalogowa wynosi zero.
Do kont zewnętrznych można dopisać marżę dodatkową w procentach, która pomniejsza wyświetlaną cenę. Pozwala to handlowcowi lub partnerowi mieć własny margines przy ofercie dla dostawcy bez zmiany globalnych parametrów. Wycena jest prowadzona w euro, a ekrany pokazują też złote po kursie do przeliczeń. Konto metali prowadzi dla dostawców zakładu, ale nie prowadzi kont w rafinerii ani nie zawiera instrumentów zabezpieczających kurs; te elementy realizuje się w umowach i w rozliczeniach z hutą. Więcej o funkcjach wyceny znajdziesz na stronie poświęconej zarządzaniu cennikami i marżą w skupie, a kontakt w sprawie wdrożenia w formularzu wyceny.
Parametry wyceny, rozliczenia partii i konto metali możesz obejrzeć w wersji demonstracyjnej Studio RPL.net. Opisy ekranów: parametry kalkulacji i rozliczenia.
Słownik pojęć
- OOkno ekspozycji
- Czas od wyceny dla dostawcy do rozliczenia z hutą, w którym punkt skupu trzyma niezabezpieczoną pozycję w metalu.
- BBufor cenowy
- Redukcja ceny metali i narzut na kurs odejmowane z góry od ceny płaconej dostawcy, aby pokryć ruch notowań w oknie ekspozycji.
- SSkup nieselektywny
- Zakup partii według typu katalizatora z katalogu, bez indywidualnej analizy każdej sztuki.
- TToll refining
- Przetwarzanie usługowe: właściciel surowca zleca rafinerii przerób i płaci opłatę, a rozliczenie opiera się na metalu odzyskanym i oznaczonym analizą.
- KKonto metali
- Rozliczenie, w którym rafineria księguje na koncie właściciela odzyskane metale w uncjach, a właściciel sprzedaje je w wybranym momencie.
- NNatychmiastowa płatność
- Wypłata dostawcy przy przyjęciu, według ceny z fixingu i parametrów katalogu. Ryzyko ceny do rozliczenia z hutą ponosi punkt skupu.